
Apenas aproximadamente 9% das perdas econômicas provocadas por desastres climáticos no Brasil são cobertas pelo mercado de seguros. O dado consta no relatório final do Grupo de Trabalho Seguro Catástrofe, divulgado pela Superintendência de Seguros Privados (Susep) em 28 de setembro de 2026.
O percentual brasileiro está distante da média mundial, estimada em cerca de 45%. A diferença mostra o tamanho do desafio para ampliar o uso do seguro contra desastres climáticos no país e reduzir a dependência de recursos públicos e privados mobilizados apenas depois da ocorrência de eventos extremos.
O relatório não anuncia uma obrigação imediata para consumidores ou empresas. O documento apresenta um diagnóstico técnico e uma agenda de recomendações, que poderão orientar futuras políticas públicas e medidas regulatórias. As propostas têm caráter sugestivo e não vinculante.
O que explica a baixa cobertura no Brasil
De acordo com o diagnóstico da Susep, a proteção financeira contra desastres climáticos enfrenta obstáculos relacionados à governança pública, à disponibilidade de informações e à capacidade de atuação dos diferentes níveis de governo. O relatório também registra limitações operacionais e fragmentação institucional, fatores que dificultam uma resposta coordenada aos riscos.
Outro ponto identificado é a falta de dados suficientes para calcular os riscos com precisão. A ausência ou insuficiência dessas informações pode dificultar a modelagem de eventos e o desenvolvimento de produtos capazes de responder às características de cada região brasileira.
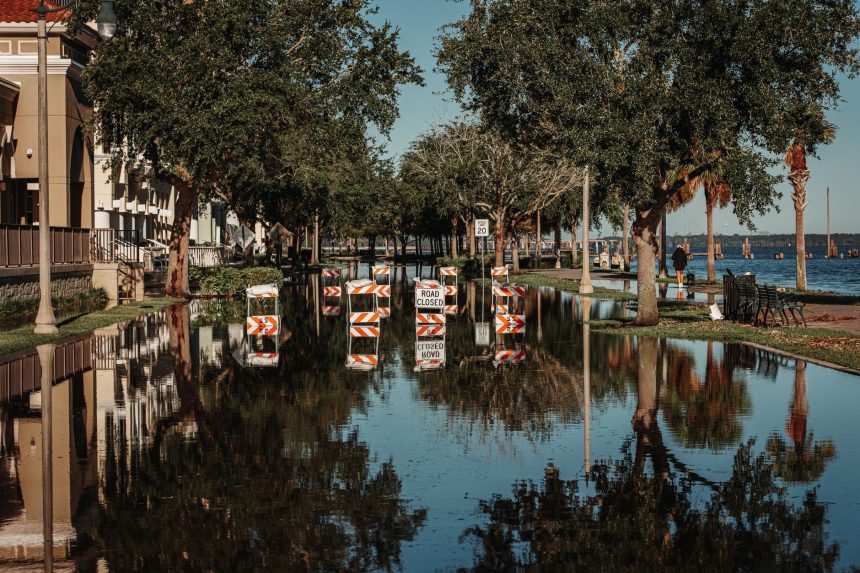
Enchentes, secas, deslizamentos e outros desastres climáticos produzem impactos econômicos que atingem governos, empresas e famílias. Quando a cobertura securitária é limitada, uma parcela maior dos prejuízos permanece concentrada nos próprios afetados ou depende da mobilização de recursos públicos após a emergência.
Grupo propõe agenda com 30 medidas
O Grupo de Trabalho Seguro Catástrofe reuniu 30 proposições para debate em diferentes horizontes de tempo. As sugestões abrangem áreas como melhoria da governança pública, criação e aperfeiçoamento de bases de dados, desenvolvimento de novos produtos de seguros e fortalecimento das capacidades municipais.
Também fazem parte da agenda o financiamento da resposta a desastres e o uso de tecnologia para a modelagem de riscos. A combinação desses temas indica que a ampliação do seguro contra desastres climáticos depende de ações em várias frentes, e não apenas da oferta de novas apólices pelo mercado.
A página institucional do Grupo de Trabalho Seguro Catástrofe registra a conclusão das atividades e disponibiliza o relatório final. O material serve como referência para a discussão sobre mecanismos de proteção financeira diante de eventos climáticos extremos no Brasil.
Impacto para governos, empresas e famílias
A baixa participação dos seguros na cobertura das perdas amplia a pressão sobre o poder público em momentos de desastre. A predominância histórica de recursos públicos mobilizados depois das ocorrências é apontada no relatório como parte do cenário que precisa ser discutido para melhorar a prevenção, a resposta e a recuperação.
Para os municípios, o fortalecimento da capacidade de planejamento e de resposta aparece entre os pontos da agenda. A criação de bases de dados e o aprimoramento da modelagem podem contribuir para uma compreensão mais precisa dos riscos existentes em cada território, embora o relatório apresentado pela Susep tenha caráter de recomendação e não estabeleça medidas obrigatórias.
Empresas e famílias também estão diretamente envolvidas nesse debate, porque os eventos extremos podem causar perdas econômicas de diferentes dimensões. A ampliação de produtos de seguros e a melhoria das informações sobre riscos são apresentadas como caminhos para aumentar a proteção financeira disponível, sem transferir automaticamente novos custos ou obrigações aos consumidores.
Diagnóstico abre debate sobre prevenção
O relatório da Susep coloca o seguro contra desastres climáticos no centro de uma discussão mais ampla sobre prevenção, gestão pública e capacidade de recuperação. A comparação entre os 9% de cobertura no Brasil e os cerca de 45% da média mundial evidencia a distância que o país precisa enfrentar.
As 30 proposições não representam uma mudança regulatória imediata, mas formam uma agenda para debates futuros. A evolução desse processo dependerá da análise das recomendações, da articulação entre instituições e do desenvolvimento de soluções capazes de considerar as diferenças de risco entre as regiões brasileiras.
Ao reunir propostas sobre dados, tecnologia, financiamento, governança e produtos de seguros, o Grupo de Trabalho aponta que a proteção contra desastres climáticos exige planejamento antes da ocorrência dos eventos. O desafio indicado pelo documento é ampliar a cobertura e reduzir a concentração dos prejuízos em famílias, empresas e cofres públicos.